
Modificarea Mecanismului de Stabilire a Taxelor Locale din 2027
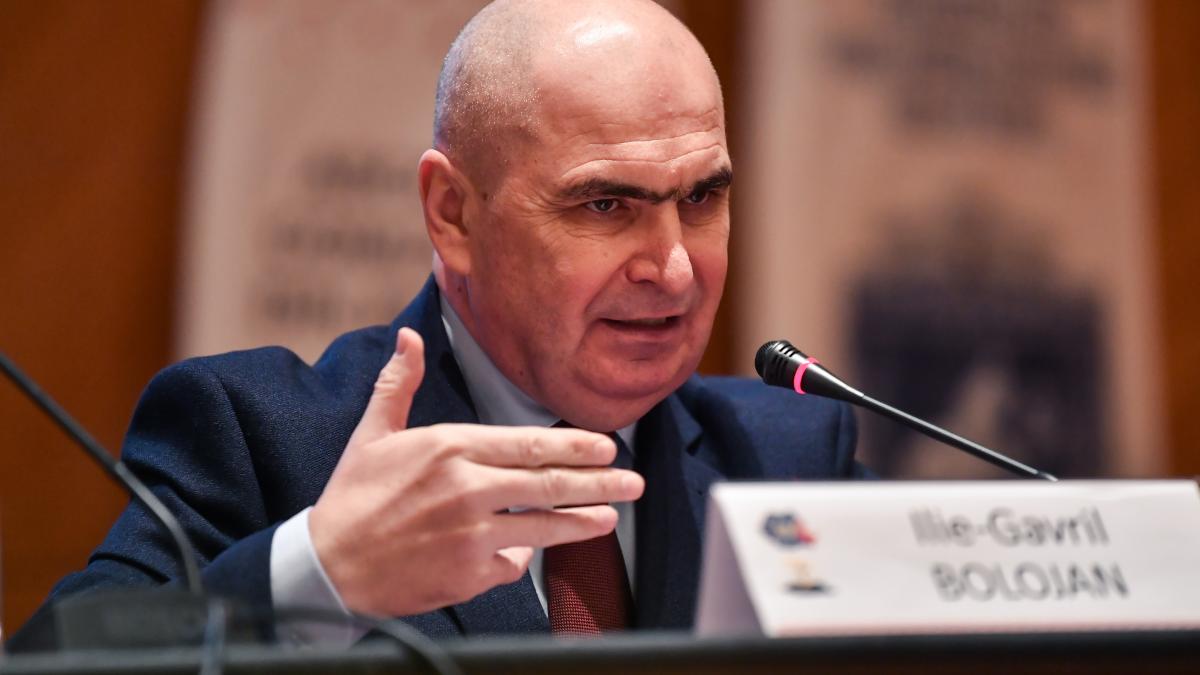
Premierul Ilie Bolojan a anunțat, în cadrul unei întâlniri cu primarii desfășurate marți la Parlament, că începând cu anul 2027, mecanismul de stabilire a taxelor locale va suferi modificări semnificative. Aceste modificări vizează adaptarea taxelor la valorile de piață din fiecare localitate, un pas necesar în contextul actual al economiei românești.
Contextul Reformei
Bolojan a subliniat că, în prezent, impozitele pe proprietate și taxele locale sunt semnificativ mai mici în România comparativ cu media europeană. În timp ce veniturile din aceste surse reprezintă aproximativ 0,55% din PIB în România, media în Uniunea Europeană este de 1,85%. Această discrepanță a fost un motiv principal pentru necesitatea revizuirii structurii fiscale, având în vedere că România nu își poate permite să mențină un nivel atât de scăzut al veniturilor locale.
Impactul Modificării
Premierul a recunoscut că atât primarii, cât și cetățenii nu sunt încântați de perspectivă dublată de majorarea taxelor. Aceste schimbări sunt menite să asigure o echitate fiscală mai mare și o mai bună gestionare a resurselor locale, dar nu fără critici din partea cărorva comunități care se tem de o creștere substanțială a poverii fiscale.
Eliminarea Excepțiilor
Bolojan a explicat, de asemenea, că această reformă va implica și eliminarea unor excepții fiscale care erau prezente în legislație. Aceasta înseamnă că anumite categorii de contribuabili vor experimenta o creștere a impozitelor mai mare decât anticipat în cadrul foilor de parcurs fiscale anterioare. Veniturile suplimentare generate din aceste modificări vor rămâne la dispoziția administrațiilor publice locale, oferind astfel o mai mare flexibilitate în gestionarea fondurilor.
Concluzie
Aceste reforme sunt privite ca un pas crucial în direcția modernizării și responsabilizării sistemului fiscal din România. Premierul Bolojan a reafirmat angajamentul guvernului de a implementa aceste măsuri în mod constructiv, oferind primarilor posibilitatea de a adapta procentele astfel încât să nu se resimtă o creștere drastică a datoriilor fiscale ale cetățenilor, ci o tranziție graduală și sustenabilă.
